Domain dekogranulat.de kaufen?
Wir ziehen mit dem Projekt
dekogranulat.de um.
Sind Sie am Kauf der Domain
dekogranulat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dekogranulat.de kaufen?
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **

Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
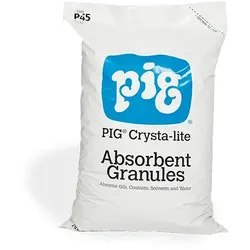
PIG® Crysta-Lite Streumittel Streumittel 3,5 kgStärke: Granulat Absorbtionsmenge: 18 L Inhalt: im Sack Besonderheit: extra leichtes und volumenfüllendes Streumittel. Typische Anwendung: Als volumiges Füll- und Absorp- tionsmaterial in Versandkartons mit Flüssigkeits- gebinden. Dient auch Stabilisierung der Behälter. PIG® Crysta-Lite Streumittel ist leicht, nicht brennbar und ideal zur Aufnahme von Wasser, Ölen, organischen Lösungsmitteln und den meisten Säuren. Es absorbiert ein Vielfaches seines Gewicht. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.34,19 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
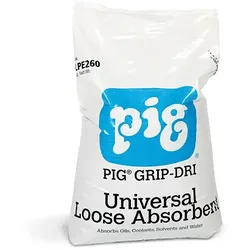
PIG® GRIP-DRI Streumittel Streumittel 15 kgStärke: Granulat Absorbtionsmenge: 19,8 L Inhalt: im Sack Besonderheit: Typ IIIR, MPA-zugelassenes Streumittel für den Innen- und Aussenbereich. (auch bekannt als Feuerwehrprodukt) Typische Anwendung: Zum Aufsaugen von ausgelaufenen Medien, z.B. Kraftstoffen auf Asphalt im Aussenbereich PIG® GRIP-DRI Granulat ist bestimmt für das Auf- saugen und Speichern von ausgelaufenen Flüssig- keiten. Hält Oberflächen sauber und sicher, ver- ringert das Risiko von Ausrutschen und Abstürzen. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.49,31 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Absorptions Streumittel PIG® Torfbasiertes Streumittel 5 kg Absorbiert 30 L je BeutelEine ganz und gar natürliche Möglichkeit zur Absorption von Ölen, Kraftstoffen und Lösemitteln aktiviertes Torfmoos. Superabsorbierend absorbiert bis zu 30 Liter Öl je Beutel. Absorbiert ölbasierte Flüssigkeiten, nicht aber Wasser. Lässt absorbierte Öle nicht aussickern. Kann verbrannt werden. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.58,61 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
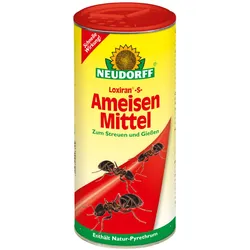
Neudorff Loxiran Ameisen Streumittel - 500 gLoxiran -S- AmeisenMittel ist ein Köder-Granulat mit dem Wirkstoff Natur-Pyrethrum, der aus Chrysanthemenblüten gewonnen wird. Das Produkt kann trocken aus der Dose gestreut oder in Wasser gelöst mit einer Gießkanne ausgebracht werden. Am stärksten wirkt Loxiran-S-AmeisenMittel gegen Ameisen, auch im Nest, wenn die Wirkstofflösung gegossen wird. Im Nest kommt die Flüssigkeit mit den Ameisen in Berührung, die keinen Zugang zur Oberfläche haben. So werden die Ameisen nachhaltig bekämpft. Anwendung Den Streudeckel an den Sollbruchstellen mit einem geeigneten Gegenstand eindrücken. Gießverfahren: 10 g (2 gestrichene Teelöffel) in 0,5 Liter Wasser auflösen. Die Lösung in die Ameisennester bzw. auf die Ameisenstraßen gießen (jeweils 0,5-1 Liter Gießmittel/m2). Am besten morgens oder abends gießen, wenn die meisten Ameisen im Nest sind. Streuverfahren: 10-20 g/m2 (2 bis 4 gestrichene Teelöffel) auf Laufwege (Ameisenstraßen) und die belaufenen Flächen um die Ameisennester streuen. Optimale Ergebnisse werden erzielt, wenn Loxiran -S- AmeisenMittel im Gießverfahren angewendet wird. Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Wirkstoff: 1,74 g/kg Pyrethrine (Chrysanthemum cinerariaefolium Extrakt) Biozid Reg.-Nr.: N-78219 Biozide sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformationen lesen. Sicherheitsdatenblatt: download H411 Giftig für Wasserorganismen, mit langfristiger Wirkung. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P273 Freisetzung in die Umwelt vermeiden. P501 Inhalt/Behälter ordnungsgemäßer Entsorgung zuführen.9,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **

Welche Rückstellungen darf man bilden?
Welche Rückstellungen darf man bilden? Rückstellungen dürfen gebildet werden, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden und deren Höhe verlässlich geschätzt werden kann. Typische Rückstellungen sind beispielsweise für Garantieansprüche, Rechtsstreitigkeiten, Umweltschäden oder Restrukturierungskosten. Es ist wichtig, dass Rückstellungen aufgrund gesetzlicher Vorschriften, handelsrechtlicher Grundsätze und betriebswirtschaftlicher Überlegungen gebildet werden. Die Bildung von Rückstellungen dient dazu, die finanzielle Situation eines Unternehmens realistisch darzustellen und eine angemessene Gewinn- und Verlustrechnung zu ermöglichen. **
Was sind alles langfristige Rückstellungen?
Was sind alles langfristige Rückstellungen? Langfristige Rückstellungen sind Verbindlichkeiten, die ein Unternehmen für zukünftige Ausgaben oder Verpflichtungen bildet, die erst nach einem Jahr fällig werden. Dazu gehören beispielsweise Rückstellungen für Pensionen, Steuern oder Umweltschutzmaßnahmen. Diese Rückstellungen dienen dazu, die finanzielle Situation des Unternehmens langfrästig zu sichern und mögliche Risiken abzudecken. Sie werden in der Bilanz als Verbindlichkeiten ausgewiesen und müssen regelmäßig überprüft und angepasst werden. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Absorptions Streumittel Optan Kotzepulver 1000 g Streugranulat mit Frischeduft zum Aufnehmen von ErbrochenenHaben Sie auch den Ekel, wenn in Ihrer Einrichtung oder Zuhause, Erbrochenes zu beseitigen ist? Dann ist OPTAN Kotzpulver genau das Richtige für Sie! Zur Aufnahme flüssiger Ausscheidungen wie z.B. Erbrochenes, Blut, Urin Kot etc. Anwendung: Nur etwas OPTAN-Kotzpulver aufstreuen kurz warten bis sich ein fester Klumpen bildet. Danach mit Kehrschaufel im Restmüll entsorgen. Durch das Aufstreuen wird der scharfe Geruch sofort gebunden. Zum Nachreinigen empfehlen wir Ihnen unsere Desinfektionstücher. Die Tücher sind als Verbrauchsmaterial verknüpft.16,41 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Füllgranulat grob, 1 kgFüllgranulat grob, Körnergröße ca. 5 mm, waschbar bis 40° C. Ihre selbstgemachten Teddys, Stofftiere, Püppchen usw. erhalten ein optimales Gewicht und mehr Standfestigkeit. Inhalt: 1 kg, entspricht ca. 1,2 Liter. Material: 100 % Polypropylen.6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
PIG® Crysta-Lite Streumittel Streumittel 3,5 kgStärke: Granulat Absorbtionsmenge: 18 L Inhalt: im Sack Besonderheit: extra leichtes und volumenfüllendes Streumittel. Typische Anwendung: Als volumiges Füll- und Absorp- tionsmaterial in Versandkartons mit Flüssigkeits- gebinden. Dient auch Stabilisierung der Behälter. PIG® Crysta-Lite Streumittel ist leicht, nicht brennbar und ideal zur Aufnahme von Wasser, Ölen, organischen Lösungsmitteln und den meisten Säuren. Es absorbiert ein Vielfaches seines Gewicht. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.34,19 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
PIG® GRIP-DRI Streumittel Streumittel 15 kgStärke: Granulat Absorbtionsmenge: 19,8 L Inhalt: im Sack Besonderheit: Typ IIIR, MPA-zugelassenes Streumittel für den Innen- und Aussenbereich. (auch bekannt als Feuerwehrprodukt) Typische Anwendung: Zum Aufsaugen von ausgelaufenen Medien, z.B. Kraftstoffen auf Asphalt im Aussenbereich PIG® GRIP-DRI Granulat ist bestimmt für das Auf- saugen und Speichern von ausgelaufenen Flüssig- keiten. Hält Oberflächen sauber und sicher, ver- ringert das Risiko von Ausrutschen und Abstürzen. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.49,31 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Ähnliche Suchbegriffe für Rückstellungen
-
Absorptions Streumittel PIG® Torfbasiertes Streumittel 5 kg Absorbiert 30 L je BeutelEine ganz und gar natürliche Möglichkeit zur Absorption von Ölen, Kraftstoffen und Lösemitteln aktiviertes Torfmoos. Superabsorbierend absorbiert bis zu 30 Liter Öl je Beutel. Absorbiert ölbasierte Flüssigkeiten, nicht aber Wasser. Lässt absorbierte Öle nicht aussickern. Kann verbrannt werden. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.58,61 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Neudorff Loxiran Ameisen Streumittel - 500 gLoxiran -S- AmeisenMittel ist ein Köder-Granulat mit dem Wirkstoff Natur-Pyrethrum, der aus Chrysanthemenblüten gewonnen wird. Das Produkt kann trocken aus der Dose gestreut oder in Wasser gelöst mit einer Gießkanne ausgebracht werden. Am stärksten wirkt Loxiran-S-AmeisenMittel gegen Ameisen, auch im Nest, wenn die Wirkstofflösung gegossen wird. Im Nest kommt die Flüssigkeit mit den Ameisen in Berührung, die keinen Zugang zur Oberfläche haben. So werden die Ameisen nachhaltig bekämpft. Anwendung Den Streudeckel an den Sollbruchstellen mit einem geeigneten Gegenstand eindrücken. Gießverfahren: 10 g (2 gestrichene Teelöffel) in 0,5 Liter Wasser auflösen. Die Lösung in die Ameisennester bzw. auf die Ameisenstraßen gießen (jeweils 0,5-1 Liter Gießmittel/m2). Am besten morgens oder abends gießen, wenn die meisten Ameisen im Nest sind. Streuverfahren: 10-20 g/m2 (2 bis 4 gestrichene Teelöffel) auf Laufwege (Ameisenstraßen) und die belaufenen Flächen um die Ameisennester streuen. Optimale Ergebnisse werden erzielt, wenn Loxiran -S- AmeisenMittel im Gießverfahren angewendet wird. Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Wirkstoff: 1,74 g/kg Pyrethrine (Chrysanthemum cinerariaefolium Extrakt) Biozid Reg.-Nr.: N-78219 Biozide sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformationen lesen. Sicherheitsdatenblatt: download H411 Giftig für Wasserorganismen, mit langfristiger Wirkung. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P273 Freisetzung in die Umwelt vermeiden. P501 Inhalt/Behälter ordnungsgemäßer Entsorgung zuführen.9,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Welche Rückstellungen darf man bilden?
Welche Rückstellungen darf man bilden? Rückstellungen dürfen gebildet werden, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden und deren Höhe verlässlich geschätzt werden kann. Typische Rückstellungen sind beispielsweise für Garantieansprüche, Rechtsstreitigkeiten, Umweltschäden oder Restrukturierungskosten. Es ist wichtig, dass Rückstellungen aufgrund gesetzlicher Vorschriften, handelsrechtlicher Grundsätze und betriebswirtschaftlicher Überlegungen gebildet werden. Die Bildung von Rückstellungen dient dazu, die finanzielle Situation eines Unternehmens realistisch darzustellen und eine angemessene Gewinn- und Verlustrechnung zu ermöglichen. **
-
Was sind alles langfristige Rückstellungen?
Was sind alles langfristige Rückstellungen? Langfristige Rückstellungen sind Verbindlichkeiten, die ein Unternehmen für zukünftige Ausgaben oder Verpflichtungen bildet, die erst nach einem Jahr fällig werden. Dazu gehören beispielsweise Rückstellungen für Pensionen, Steuern oder Umweltschutzmaßnahmen. Diese Rückstellungen dienen dazu, die finanzielle Situation des Unternehmens langfrästig zu sichern und mögliche Risiken abzudecken. Sie werden in der Bilanz als Verbindlichkeiten ausgewiesen und müssen regelmäßig überprüft und angepasst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.