Domain dekogranulat.de kaufen?
Wir ziehen mit dem Projekt
dekogranulat.de um.
Sind Sie am Kauf der Domain
dekogranulat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dekogranulat.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **

Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
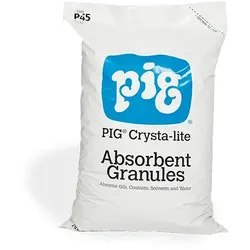
PIG® Crysta-Lite Streumittel Streumittel 3,5 kgStärke: Granulat Absorbtionsmenge: 18 L Inhalt: im Sack Besonderheit: extra leichtes und volumenfüllendes Streumittel. Typische Anwendung: Als volumiges Füll- und Absorp- tionsmaterial in Versandkartons mit Flüssigkeits- gebinden. Dient auch Stabilisierung der Behälter. PIG® Crysta-Lite Streumittel ist leicht, nicht brennbar und ideal zur Aufnahme von Wasser, Ölen, organischen Lösungsmitteln und den meisten Säuren. Es absorbiert ein Vielfaches seines Gewicht. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.34,19 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
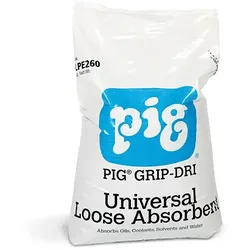
PIG® GRIP-DRI Streumittel Streumittel 15 kgStärke: Granulat Absorbtionsmenge: 19,8 L Inhalt: im Sack Besonderheit: Typ IIIR, MPA-zugelassenes Streumittel für den Innen- und Aussenbereich. (auch bekannt als Feuerwehrprodukt) Typische Anwendung: Zum Aufsaugen von ausgelaufenen Medien, z.B. Kraftstoffen auf Asphalt im Aussenbereich PIG® GRIP-DRI Granulat ist bestimmt für das Auf- saugen und Speichern von ausgelaufenen Flüssig- keiten. Hält Oberflächen sauber und sicher, ver- ringert das Risiko von Ausrutschen und Abstürzen. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.49,31 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Absorptions Streumittel PIG® Torfbasiertes Streumittel 5 kg Absorbiert 30 L je BeutelEine ganz und gar natürliche Möglichkeit zur Absorption von Ölen, Kraftstoffen und Lösemitteln aktiviertes Torfmoos. Superabsorbierend absorbiert bis zu 30 Liter Öl je Beutel. Absorbiert ölbasierte Flüssigkeiten, nicht aber Wasser. Lässt absorbierte Öle nicht aussickern. Kann verbrannt werden. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.58,61 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
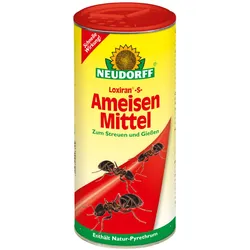
Neudorff Loxiran Ameisen Streumittel - 500 gLoxiran -S- AmeisenMittel ist ein Köder-Granulat mit dem Wirkstoff Natur-Pyrethrum, der aus Chrysanthemenblüten gewonnen wird. Das Produkt kann trocken aus der Dose gestreut oder in Wasser gelöst mit einer Gießkanne ausgebracht werden. Am stärksten wirkt Loxiran-S-AmeisenMittel gegen Ameisen, auch im Nest, wenn die Wirkstofflösung gegossen wird. Im Nest kommt die Flüssigkeit mit den Ameisen in Berührung, die keinen Zugang zur Oberfläche haben. So werden die Ameisen nachhaltig bekämpft. Anwendung Den Streudeckel an den Sollbruchstellen mit einem geeigneten Gegenstand eindrücken. Gießverfahren: 10 g (2 gestrichene Teelöffel) in 0,5 Liter Wasser auflösen. Die Lösung in die Ameisennester bzw. auf die Ameisenstraßen gießen (jeweils 0,5-1 Liter Gießmittel/m2). Am besten morgens oder abends gießen, wenn die meisten Ameisen im Nest sind. Streuverfahren: 10-20 g/m2 (2 bis 4 gestrichene Teelöffel) auf Laufwege (Ameisenstraßen) und die belaufenen Flächen um die Ameisennester streuen. Optimale Ergebnisse werden erzielt, wenn Loxiran -S- AmeisenMittel im Gießverfahren angewendet wird. Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Wirkstoff: 1,74 g/kg Pyrethrine (Chrysanthemum cinerariaefolium Extrakt) Biozid Reg.-Nr.: N-78219 Biozide sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformationen lesen. Sicherheitsdatenblatt: download H411 Giftig für Wasserorganismen, mit langfristiger Wirkung. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P273 Freisetzung in die Umwelt vermeiden. P501 Inhalt/Behälter ordnungsgemäßer Entsorgung zuführen.9,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **


Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Absorptions Streumittel Optan Kotzepulver 1000 g Streugranulat mit Frischeduft zum Aufnehmen von ErbrochenenHaben Sie auch den Ekel, wenn in Ihrer Einrichtung oder Zuhause, Erbrochenes zu beseitigen ist? Dann ist OPTAN Kotzpulver genau das Richtige für Sie! Zur Aufnahme flüssiger Ausscheidungen wie z.B. Erbrochenes, Blut, Urin Kot etc. Anwendung: Nur etwas OPTAN-Kotzpulver aufstreuen kurz warten bis sich ein fester Klumpen bildet. Danach mit Kehrschaufel im Restmüll entsorgen. Durch das Aufstreuen wird der scharfe Geruch sofort gebunden. Zum Nachreinigen empfehlen wir Ihnen unsere Desinfektionstücher. Die Tücher sind als Verbrauchsmaterial verknüpft.16,41 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Füllgranulat grob, 1 kgFüllgranulat grob, Körnergröße ca. 5 mm, waschbar bis 40° C. Ihre selbstgemachten Teddys, Stofftiere, Püppchen usw. erhalten ein optimales Gewicht und mehr Standfestigkeit. Inhalt: 1 kg, entspricht ca. 1,2 Liter. Material: 100 % Polypropylen.6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
PIG® Crysta-Lite Streumittel Streumittel 3,5 kgStärke: Granulat Absorbtionsmenge: 18 L Inhalt: im Sack Besonderheit: extra leichtes und volumenfüllendes Streumittel. Typische Anwendung: Als volumiges Füll- und Absorp- tionsmaterial in Versandkartons mit Flüssigkeits- gebinden. Dient auch Stabilisierung der Behälter. PIG® Crysta-Lite Streumittel ist leicht, nicht brennbar und ideal zur Aufnahme von Wasser, Ölen, organischen Lösungsmitteln und den meisten Säuren. Es absorbiert ein Vielfaches seines Gewicht. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.34,19 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
PIG® GRIP-DRI Streumittel Streumittel 15 kgStärke: Granulat Absorbtionsmenge: 19,8 L Inhalt: im Sack Besonderheit: Typ IIIR, MPA-zugelassenes Streumittel für den Innen- und Aussenbereich. (auch bekannt als Feuerwehrprodukt) Typische Anwendung: Zum Aufsaugen von ausgelaufenen Medien, z.B. Kraftstoffen auf Asphalt im Aussenbereich PIG® GRIP-DRI Granulat ist bestimmt für das Auf- saugen und Speichern von ausgelaufenen Flüssig- keiten. Hält Oberflächen sauber und sicher, ver- ringert das Risiko von Ausrutschen und Abstürzen. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.49,31 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Absorptions Streumittel PIG® Torfbasiertes Streumittel 5 kg Absorbiert 30 L je BeutelEine ganz und gar natürliche Möglichkeit zur Absorption von Ölen, Kraftstoffen und Lösemitteln aktiviertes Torfmoos. Superabsorbierend absorbiert bis zu 30 Liter Öl je Beutel. Absorbiert ölbasierte Flüssigkeiten, nicht aber Wasser. Lässt absorbierte Öle nicht aussickern. Kann verbrannt werden. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.58,61 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Neudorff Loxiran Ameisen Streumittel - 500 gLoxiran -S- AmeisenMittel ist ein Köder-Granulat mit dem Wirkstoff Natur-Pyrethrum, der aus Chrysanthemenblüten gewonnen wird. Das Produkt kann trocken aus der Dose gestreut oder in Wasser gelöst mit einer Gießkanne ausgebracht werden. Am stärksten wirkt Loxiran-S-AmeisenMittel gegen Ameisen, auch im Nest, wenn die Wirkstofflösung gegossen wird. Im Nest kommt die Flüssigkeit mit den Ameisen in Berührung, die keinen Zugang zur Oberfläche haben. So werden die Ameisen nachhaltig bekämpft. Anwendung Den Streudeckel an den Sollbruchstellen mit einem geeigneten Gegenstand eindrücken. Gießverfahren: 10 g (2 gestrichene Teelöffel) in 0,5 Liter Wasser auflösen. Die Lösung in die Ameisennester bzw. auf die Ameisenstraßen gießen (jeweils 0,5-1 Liter Gießmittel/m2). Am besten morgens oder abends gießen, wenn die meisten Ameisen im Nest sind. Streuverfahren: 10-20 g/m2 (2 bis 4 gestrichene Teelöffel) auf Laufwege (Ameisenstraßen) und die belaufenen Flächen um die Ameisennester streuen. Optimale Ergebnisse werden erzielt, wenn Loxiran -S- AmeisenMittel im Gießverfahren angewendet wird. Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Wirkstoff: 1,74 g/kg Pyrethrine (Chrysanthemum cinerariaefolium Extrakt) Biozid Reg.-Nr.: N-78219 Biozide sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformationen lesen. Sicherheitsdatenblatt: download H411 Giftig für Wasserorganismen, mit langfristiger Wirkung. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P273 Freisetzung in die Umwelt vermeiden. P501 Inhalt/Behälter ordnungsgemäßer Entsorgung zuführen.9,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.